

Coincidiendo con la proximidad del 1 de noviembre, Día de Todos los Santos, y del 2 de noviembre, conmemoración de los Fieles Difuntos, El Funerario Digital publica un estudio que analiza 200 aspectos del sector funerario español desde la perspectiva de las familias. El resultado revela una llamativa paradoja: la elevada valoración del trato y la profesionalidad convive con importantes carencias en transparencia, precios, competencia e información al consumidor.
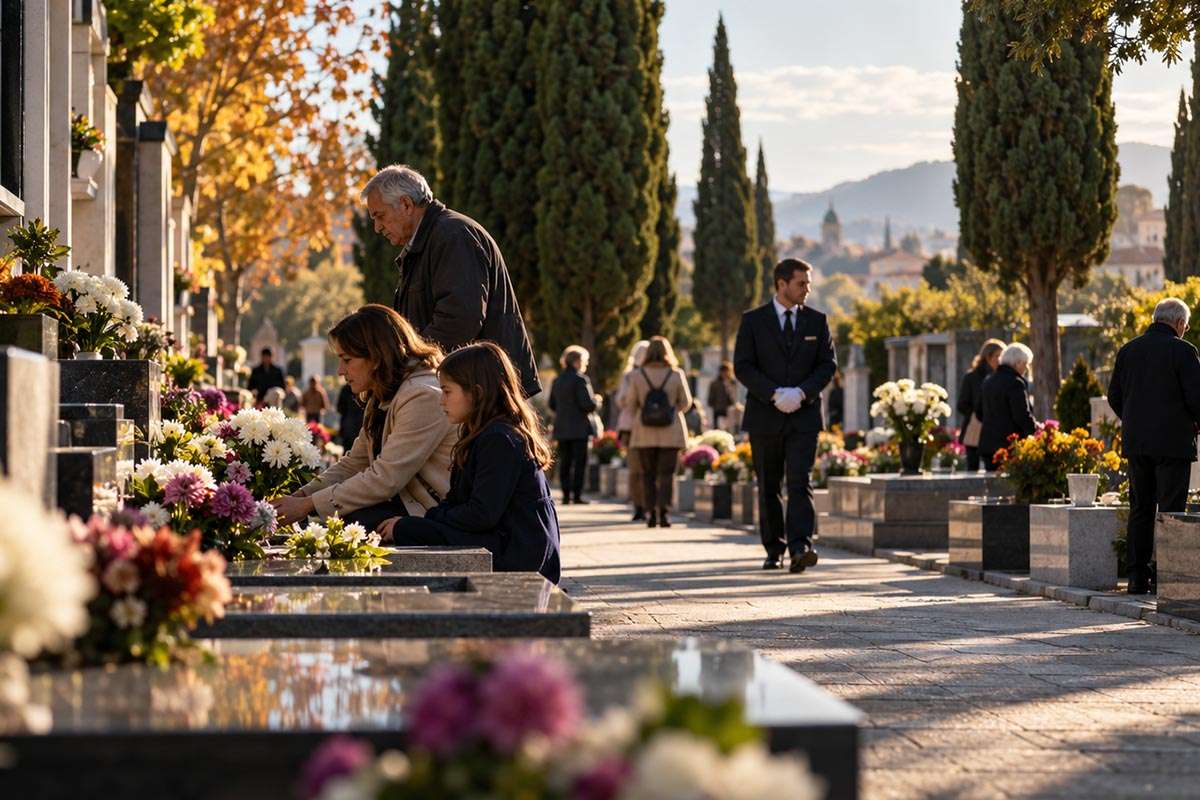
Con la llegada de Todos los Santos, los cementerios vuelven a llenarse, las flores recuperan su protagonismo y la muerte —esa realidad que el resto del año procuramos mantener prudentemente apartada de la conversación— vuelve durante unos días al primer plano.
Es también el momento en el que los servicios funerarios reciben una atención social que habitualmente no tienen.
Con motivo de estas fechas, El Funerario Digital ha elaborado un amplio estudio sobre la situación del sector funerario español, enfrentando cien de sus principales fortalezas con otros cien aspectos susceptibles de mejora desde el punto de vista de quienes, tarde o temprano, terminan necesitando sus servicios: las familias.
El informe, titulado Luces y sombras del sector funerario español: 100 aciertos, 100 asignaturas pendientes, pone sobre la mesa una realidad bastante menos cómoda que los tópicos habituales.
Porque el sector funerario español puede hacer muchas cosas extraordinariamente bien y, al mismo tiempo, seguir obligando a una familia a tomar decisiones económicas importantes en unas condiciones en las que difícilmente compraría cualquier otra cosa.
Ésa es probablemente la principal conclusión del estudio.
Una de las referencias utilizadas en la investigación es un análisis de OCU en el que las funerarias obtenían una valoración media de 7,9 puntos sobre 10 entre personas que habían participado en la organización de un funeral.
Una nota considerablemente alta.
Sin embargo, en aquella misma investigación aparecían también problemas relacionados con la presión para contratar determinados servicios, la ausencia de presupuestos previos o la transparencia de algunas facturas.
La aparente contradicción constituye precisamente uno de los ejes del informe: una familia puede sentirse perfectamente atendida y continuar sin saber con certeza si pagó más de lo necesario, si podía haber rechazado algún servicio o si tenía alternativas reales.
El estudio reconoce entre las principales fortalezas del sector precisamente aquello que las familias suelen valorar más: sus profesionales.
El trato humano, la capacidad para resolver problemas en muy poco tiempo, la coordinación logística y el acompañamiento durante las primeras horas posteriores al fallecimiento aparecen como algunos de los grandes activos de una actividad cuya complejidad suele pasar inadvertida.
Detrás de un funeral intervienen documentación, traslados, preparación del fallecido, tanatorios, ceremonias, cementerios, crematorios, proveedores y, en numerosos casos, aseguradoras.
Y todo tiene que funcionar prácticamente de inmediato.
El informe recoge también el importante proceso de profesionalización experimentado por el sector. España dispone de cualificaciones específicas relacionadas con la tanatopraxia y desde 2025 existe el título oficial de Formación Profesional de Técnico en Servicios Funerarios. A ello se suma la norma europea EN 15017, destinada específicamente a establecer estándares de calidad dentro de esta actividad.
La digitalización, las mejoras en trazabilidad, las repatriaciones internacionales, la creciente personalización de las ceremonias, la atención a distintas culturas y religiones o la incorporación de criterios ambientales forman igualmente parte de las cien luces analizadas.
También ha cambiado profundamente la propia forma de despedir.
Según los datos sectoriales de PANASEF recogidos en el estudio, en 2024 la cremación alcanzó el 50,11 %, superando por primera vez a la inhumación en España.
Pero el escenario se vuelve bastante menos luminoso cuando el análisis pasa de cómo se presta el servicio a cómo tiene que contratarlo la familia.
Ahí aparecen las sombras.
El consumidor funerario se encuentra en una situación difícilmente comparable con la de otros mercados. Debe adoptar decisiones en cuestión de horas, normalmente sin experiencia previa, con escasa información sobre precios y en un momento de especial vulnerabilidad emocional.
Y, precisamente cuando menos preparado está para comparar, puede tener que decidir sobre una factura de varios miles de euros.
El informe analiza problemas como la dificultad para conocer previamente los precios, la escasa comparabilidad entre ofertas, las diferencias entre municipios, la contratación mediante paquetes cerrados, determinados servicios que pueden confundirse con obligatorios o el peso que adquieren tanatorios, cementerios y crematorios cuando existen pocas alternativas cercanas.
También dedica especial atención al seguro de decesos, uno de los productos más característicos del mercado español.
Su utilidad resulta evidente cuando descarga a la familia de buena parte de la organización del funeral y, de hecho, las valoraciones de quienes lo utilizan suelen ser positivas. Sin embargo, el estudio plantea también cuestiones relacionadas con su coste acumulado, la comprensión de las coberturas, la relación entre aseguradoras y prestadores funerarios o la libertad efectiva de elección.
Otro de los problemas identificados resulta mucho más sencillo de explicar y probablemente más difícil de justificar: la frontera entre lo obligatorio y lo que simplemente “se ha hecho siempre” continúa siendo demasiado borrosa para muchas familias.
Tanatorio, determinados tratamientos del fallecido, vehículos adicionales, flores, esquelas, modelos de féretro o numerosos servicios complementarios pueden formar parte de presupuestos que un ciudadano afronta sin disponer de conocimientos suficientes para saber dónde termina la necesidad y dónde comienza la opción.
El informe tampoco concluye que la solución pase simplemente por aprobar más normas.
Una parte importante de las mejoras podría surgir del propio mercado y de la autorregulación del sector: precios publicados, presupuestos comparables, servicios modulares, modelos básicos claramente visibles, comparadores privados, códigos de venta responsable, certificaciones independientes, auditorías o sistemas de mediación.
La actuación pública cobraría especial importancia cuando los problemas proceden de tasas, concesiones, registros, fragmentación normativa o restricciones efectivas de competencia.
La fotografía resultante no es, por tanto, la de un sector que funcione mal.
Tampoco la de una actividad injustamente criticada en todo.
Es bastante más interesante.
El sector funerario español aparece como una actividad socialmente imprescindible, técnicamente cada vez más especializada y generalmente bien valorada cuando se analiza el trato recibido, pero con un importante margen de mejora cuando la mirada se dirige hacia los precios, la transparencia y la capacidad real de elección de las familias.
Y quizá ahí se encuentre la principal oportunidad que plantea el estudio.
La profesionalización ya ha avanzado.
La tecnología también.
Las instalaciones han cambiado.
La formación continúa creciendo.
El siguiente salto puede ser mucho menos espectacular, pero probablemente más importante para la confianza del consumidor: conseguir que cualquier familia pueda saber, sin necesidad de convertirse en especialista funerario precisamente el día en que acaba de perder a alguien, qué necesita, qué puede rechazar y cuánto cuesta exactamente cada decisión.
A las puertas de Todos los Santos, cuando España vuelve durante unos días la mirada hacia sus cementerios y hacia quienes ya no están, el informe propone dirigirla también hacia quienes hacen posible esas despedidas.
Sin complacencia.
Pero tampoco desde el prejuicio.
Porque las cien luces no borran las cien sombras.
Y las cien sombras tampoco deberían impedir ver todo lo que el sector hace bien.